Reduced IRES at 20%: Meeting Initial Conditions Is Not Enough!

The reduced 20% IRES rate is not granted just by meeting the initial conditions; compliance with two additional requirements is necessary:

  1. Investments made cannot be sold or relocated abroad within the following five years.
  2. The allocated reserve cannot be distributed to shareholders until December 31, 2026.

Failure to comply with these conditions results in the loss of the tax benefit, making careful planning and monitoring of investments essential to avoid penalties.
News

RIORDINO DEGLI INCENTIVI ALLE IMPRESE: nuove regole e strumenti per le PMI

23 Settembre 2026

RIORDINO DEGLI INCENTIVI ALLE IMPRESE: nuove regole e strumenti per le PMI

Leggi di più
CYBER SECURITY E INTELLIGENZA ARTIFICIALE: gli investimenti strategici delle imprese oggi finanziabili

6 Agosto 2026

CYBER SECURITY E INTELLIGENZA ARTIFICIALE: gli investimenti strategici delle imprese oggi finanziabili

Leggi di più
SMALL MID-CAP: la nuova categoria UE per le imprese in crescita

20 Luglio 2026

SMALL MID-CAP: la nuova categoria UE per le imprese in crescita

Leggi di più
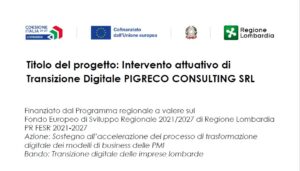
TRANSIZIONE DIGITALE: Pigreco Consulting investe nell’innovazione con il sostegno di Regione Lombardia

8 Luglio 2026

TRANSIZIONE DIGITALE: Pigreco Consulting investe nell’innovazione con il sostegno di Regione Lombardia

Leggi di più